
Міністерство фінансів України може врегулювати питання оподаткування авіалізингу шляхом надання узагальнюючої податкової консультації. Це допоможе уникнути неоднозначного трактування таких операцій та захистити авіакомпанії від переслідувань з боку правоохоронних органів.
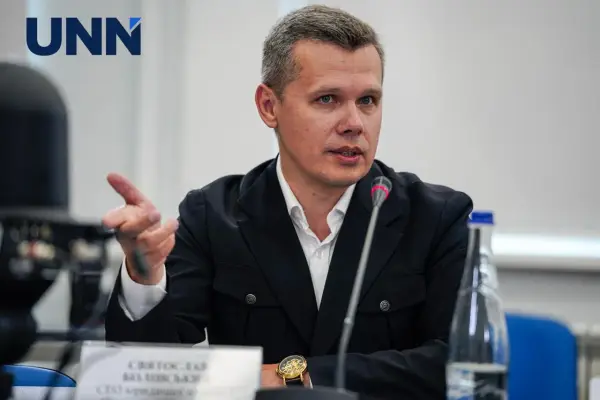
Міністерство фінансів України має законні механізми для вирішення суперечностей у оподаткуванні лізингу повітряних суден, що надаються нерезидентами. Узагальнююча податкова консультація (УПК) сприятиме єдиному підходу до трактування таких операцій і захистить платників податків від санкцій та кримінального переслідування. Таку думку висловив СЕО юридичної компанії “Болінський і команда”, адвокат Святослав Болінський.
Мінфін може поставити крапку в неоднозначному трактуванні авіалізингу
Проблема оподаткування лізингових платежів українських авіакомпаній на користь нерезидентів залишається невирішеною, незважаючи на скарги представників авіагалузі на тиск з боку Бюро економічної безпеки (БЕБ). У 2024 році БЕБ почало трактувати платежі за користування орендованими повітряними суднами як роялті, що стало підставою для відкриття кримінальних проваджень проти щонайменше п’яти авіакомпаній. Слідчі змінили трактування операцій без відповідних змін до податкового законодавства чи міжнародних конвенцій про уникнення подвійного оподаткування.
Представники авіагалузі зазначають, що авіалізинг є загальносвітовою практикою, і жодна країна не трактує його як роялті. Для врегулювання ситуації вони звернулися до Міністерства фінансів України, яке як регулятор може поставити крапку в різночитаннях законодавства. Мінфін погодився розробити узагальнюючу податкову консультацію для вирішення проблеми. Українська авіатранспортна асоціація створила робочу групу для підготовки конкретних прикладів некоректного трактування лізингових операцій та проєкту УПК, які планує передати до відомства до 14 жовтня.
За словами юриста Святослава Болінського, Мінфін має необхідні повноваження для забезпечення правової визначеності в цьому питанні.
“Відповідно до Положення про Міністерство фінансів України, затвердженого Постановою КМ України від 20.08.2014 року № 375, Мінфін є центральним органом виконавчої влади, що забезпечує, зокрема, формування та реалізацію єдиної державної податкової, митної політики, державної політики у сфері боротьби з правопорушеннями під час застосування податкового та митного законодавства”, – зазначив юрист.
Він пояснив, що законодавство передбачає спеціальний механізм усунення неоднозначностей у застосуванні податкових норм – узагальнюючу податкову консультацію (УПК).
Згідно з наказом Мінфіну № 811 від 27 вересня 2017 року, підставою для надання такої консультації можуть бути обставини, що свідчать про неоднозначність окремих положень податкового законодавства. У випадку з авіалізингом неоднозначність полягає в тому, що до 2024 року податкові та правоохоронні органи не мали претензій до авіалізингу і не намагалися трактувати ці операції як роялті.
Таким чином, Мінфін має інструменти для врегулювання питань, пов’язаних з тлумаченням лізингу авіаційної техніки та відповідних платежів, їх правової природи через інструмент узагальнюючої податкової консультації, яка затверджується наказом, – наголосив Болінський.
Ідеться не про ухвалення нового закону чи змін до Податкового кодексу, а про формування єдиного підходу до застосування чинних норм, зокрема з урахуванням ратифікованих Україною міжнародних договорів.
Податкова консультація може захистити авіакомпанії від штрафів
Важливим аспектом узагальнюючої податкової консультації є гарантії для платників податків, які діють відповідно до її положень, передбачені Податковим кодексом.
За словами Болінського, після затвердження відповідної УПК наказом Мінфіну платники податків, які керуються нею у своїй діяльності, отримують законодавчо визначений захист від відповідальності за відповідні дії.
Якщо наказ прийнятий, платник податків (податковий агент та/або його посадова особа), який діяв відповідно до узагальнюючої податкової консультації, не може бути притягнутий до відповідальності, в тому числі фінансової (штрафні санкції та/або пеня), за діяння, що містять ознаки податкового правопорушення, зокрема на підставі того, що у подальшому така податкова консультація була змінена або скасована, – пояснив юрист.
Таким чином, ухвалення узагальнюючої податкової консультації може стати важливим запобіжником від нових претензій податкових чи правоохоронних органів. Авіакомпанії отримають зрозумілі правила оподаткування лізингових операцій, а державні органи – єдиний орієнтир для застосування відповідних положень законодавства.
Водночас сама консультація не змінює положень Податкового кодексу чи міжнародних договорів, а має роз’яснювати порядок їх застосування.
За словами Святослава Болінського, ключове питання полягає в тому, чи звернуть увагу слідчі БЕБ на роз’яснення Мінфіну.
Тому, на думку Болінського, важливо, щоб Мінфін під час підготовки узагальнюючої податкової консультації врахував необхідність врегулювання ситуації не лише на майбутнє, а й щодо операцій минулих років.
Разом з тим, очевидно, Мінфін може надати узагальнюючу податкову консультацію та поширити її дію на ситуацію, яка виникла раніше, але чи передбачить це Мінфін – покаже час, – додав юрист.
Консультація може містити роз’яснення норм, які діяли на момент здійснення платежів, однак це не означає автоматичного припинення кримінальних проваджень або скасування раніше ухвалених рішень. Саме тому для авіагалузі принципово важливо, щоб під час підготовки УПК Мінфін врахував не лише майбутні операції, а й уже наявні податкові спори.